Cómo funciona la reunificación de deudas en 2026: guía completa, requisitos y cuándo merece la pena
La reunificación de deudas es una solución financiera que permite agrupar varias deudas en una sola operación con el objetivo de reducir la carga mensual. Cada operación requiere analizar las deudas existentes, los ingresos, los gastos y la capacidad de pago para determinar su viabilidad.
En esta guía te explicamos cómo funciona la reunificación de deudas paso a paso, qué requisitos se tienen en cuenta actualmente, cuándo puede resultar adecuada y qué aspectos conviene valorar antes de tomar una decisión.
👉 Si estás pagando varias cuotas al mes y necesitas reducir tu carga financiera mensual, aquí encontrarás los principales aspectos que debes conocer.
¿Qué es la reunificación de deudas?
La reunificación de deudas consiste en agrupar varias deudas en una única operación de financiación, de forma que pasas a gestionar una sola cuota mensual. Puede incluir, dependiendo de la operación:
- Préstamos personales
- Tarjetas de crédito
- Microcréditos
- Financiaciones
- Deudas con distintas entidades
El objetivo principal es reducir la carga mensual y simplificar los pagos, normalmente mediante una reorganización de las deudas y del plazo de devolución.
👉 Importante: una cuota mensual más baja no significa necesariamente pagar menos en total. Al ampliar el plazo pueden aumentar los intereses y otros costes asociados a la operación, por lo que conviene valorar el coste total antes de tomar una decisión, tal como recomienda el Banco de España.
Cómo funciona la reunificación de deudas paso a paso en 2026
1. Análisis de la situación financiera
El primer paso consiste en analizar la situación económica y las deudas que se quieren reunificar. Entre otros aspectos, pueden valorarse:
- Importe y tipo de las deudas existentes
- Ingresos y estabilidad de esos ingresos
- Gastos y compromisos financieros
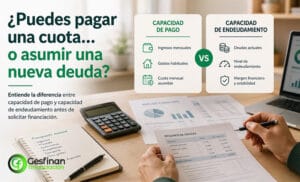
- Capacidad de pago
- Bienes y garantías disponibles, cuando proceda
- Historial crediticio y nivel de endeudamiento
Las entidades financieras realizan un estudio de solvencia antes de conceder financiación. Dependiendo del tipo de operación, también pueden consultar la información disponible en la CIRBE.
El Banco de España explica que el estudio de solvencia permite valorar si el solicitante podrá afrontar las obligaciones del préstamo a partir de su situación financiera.
2. Estudio de las posibles alternativas
Una vez analizado el perfil, se estudia qué tipo de operación puede resultar viable. Entre las posibilidades pueden encontrarse:
- Reunificación con hipoteca, cuando existe un inmueble que puede servir como garantía y la operación resulta viable.
- Reunificación sin hipoteca, cuando la financiación puede estructurarse sin aportar una garantía hipotecaria.
- Financiación mediante capital privado, que puede estudiarse en determinadas operaciones que no encajan en la financiación bancaria convencional.
La viabilidad y las condiciones dependerán del perfil del solicitante, las deudas existentes, la capacidad de pago, las garantías y los criterios de la entidad financiadora.
3. Recopilación y comprobación de documentación
Para estudiar la operación puede ser necesario aportar documentación que permita acreditar la situación económica y financiera, por ejemplo:
- Justificantes de ingresos o nóminas
- Declaración de la renta, cuando proceda
- Información sobre préstamos y deudas existentes
- Extractos bancarios
- Documentación del inmueble si existe garantía hipotecaria
4. Estudio de las condiciones de la operación
Si la reunificación resulta viable, se estudian las condiciones de la nueva financiación, entre ellas:
- Importe financiado
- Tipo de interés
- Plazo de devolución
- Cuota mensual
- Gastos y posibles comisiones
- Coste total de la operación
5. Formalización y cancelación de las deudas anteriores
Una vez aprobada y formalizada la nueva financiación, las deudas incluidas en la operación se cancelan según las condiciones acordadas.
El Banco de España explica precisamente este proceso y también advierte de que la cancelación anticipada puede implicar costes o comisiones.
6. Una nueva cuota y un nuevo plazo de devolución
Tras la reunificación, las deudas incluidas pasan a integrarse en la nueva financiación y el cliente afronta la cuota y el plazo establecidos en la operación.
Reducir la cuota mensual suele implicar ampliar el plazo de devolución, por lo que es importante comparar no solo la nueva cuota, sino también el coste total de la operación.
Ejemplo orientativo de una reunificación de deudas
Para entender cómo puede afectar una reunificación a los pagos mensuales, veamos un ejemplo meramente ilustrativo:
| Situación | Antes | Después |
|---|---|---|
| Número de deudas | 5 | 1 |
| Cuota mensual | 950 € | 420 € |
| Pagos | 5 al mes | 1 al mes |
El ejemplo muestra cómo la agrupación de varias deudas puede reducir el número de pagos y la cuota mensual. Una cuota menor puede implicar un plazo de devolución más largo y un mayor coste total, por lo que ambos aspectos deben analizarse conjuntamente.
Ventajas de la reunificación de deudas
Cuando la operación es viable y sus condiciones son adecuadas, la reunificación de deudas puede ofrecer algunas ventajas:
- Reducir la cuota mensual, normalmente mediante una reorganización de las deudas y del plazo de devolución.
- Simplificar los pagos, al agrupar varias cuotas en una sola.
- Facilitar el control de las finanzas, al tener un único pago periódico.
- Reducir la presión financiera mensual, cuando la nueva cuota es inferior a la suma de las anteriores.
- Ayudar a prevenir situaciones de impago, siempre que la nueva cuota sea sostenible para la capacidad de pago del cliente.
Estas ventajas deben valorarse junto con el nuevo plazo, el tipo de interés, los gastos y el coste total de la operación. Una cuota mensual más baja no implica necesariamente un menor coste total.
Solicita un estudio gratuito de viabilidad
Analizamos tu situación y estudiamos si es posible agrupar tus deudas y reducir tu cuota mensual.
Contacta con Gesfinan para estudiar tu caso.
Desventajas y riesgos de reunificar deudas
Antes de reunificar deudas es importante valorar no solo la nueva cuota mensual, sino también el plazo de devolución, los intereses, los gastos y el coste total de la operación.
Entre los principales aspectos que conviene tener en cuenta están:
Una garantía hipotecaria implica un riesgo adicional. Si se utiliza un inmueble como garantía, el incumplimiento de las obligaciones de pago puede poner en riesgo dicho inmueble.
El coste total puede aumentar. Una cuota mensual más baja puede conseguirse ampliando el plazo de devolución, lo que puede incrementar los intereses pagados durante la vida de la financiación.
El plazo de devolución puede ser mayor. Reducir la carga mensual puede implicar mantener la deuda durante más tiempo.
La operación puede tener gastos y comisiones. Dependiendo del tipo de financiación, pueden existir costes asociados a la cancelación de las deudas anteriores, la formalización de la nueva operación u otros conceptos.
Por este motivo, la cuota mensual no debería ser el único criterio para valorar una reunificación de deudas. Es necesario comparar las condiciones de la nueva financiación y su coste total con la situación anterior.
¿Se pueden reunificar deudas estando en ASNEF?
Estar incluido en ASNEF no significa que todas las operaciones de reunificación sean automáticamente posibles o imposibles. La viabilidad dependerá del tipo de financiación, la situación económica del solicitante y los criterios de la entidad que estudie la operación.
Entre los factores que pueden analizarse se encuentran:
- Los ingresos y la capacidad de pago.
- El importe y el origen de las deudas.
- El nivel de endeudamiento existente.
- La situación que ha provocado la inclusión en el fichero.
- La existencia de garantías, cuando sean necesarias para la operación.
- Las condiciones y criterios de la entidad financiadora.
En determinados casos pueden estudiarse alternativas de financiación con garantía hipotecaria o mediante capital privado, pero estar en ASNEF no implica que una operación vaya a ser aprobada.
Cada caso requiere un estudio individual de viabilidad.
¿Cuándo puede merecer la pena reunificar deudas?
La reunificación de deudas puede ser una opción a valorar cuando permite mejorar la capacidad de pago mensual sin generar un coste o un riesgo desproporcionado. La conveniencia de la operación dependerá de la situación financiera y de las condiciones de la nueva financiación.
Situaciones en las que puede ser útil estudiarla
- Cuando se acumulan varias cuotas mensuales y resulta difícil gestionarlas.
- Cuando la suma de las cuotas actuales supone una carga elevada respecto a los ingresos disponibles.
- Cuando existe riesgo de no poder afrontar regularmente los pagos.
- Cuando agrupar las deudas permite obtener una cuota mensual asumible.
- Cuando se quiere simplificar la gestión de varias financiaciones en un único pago.
Situaciones en las que puede no compensar
- Cuando la reducción de la cuota implica alargar excesivamente el plazo de devolución.
- Cuando los intereses, gastos y comisiones hacen que el coste total de la nueva operación sea demasiado elevado.
- Cuando las deudas actuales pueden reorganizarse mediante alternativas menos costosas.
- Cuando la nueva cuota continúa sin ser sostenible para la capacidad de pago.
- Cuando para conseguir una reducción mensual se incorpora una garantía cuyo riesgo no compensa las ventajas de la operación.
Para valorar una reunificación no basta con comparar la cuota actual con la nueva. También deben analizarse el plazo, el tipo de interés, los gastos, las garantías y el importe total que se terminará pagando.
Requisitos para reunificar deudas
Los requisitos para una reunificación de deudas dependen del tipo de operación y de los criterios de la entidad que estudie la financiación. No existe una única lista aplicable a todos los casos.
Entre los principales factores que pueden analizarse se encuentran:
- Ingresos y estabilidad económica, para valorar la capacidad de afrontar la nueva cuota.
- Capacidad de pago, teniendo en cuenta los ingresos, gastos y compromisos financieros existentes.
- Importe y tipo de las deudas que se quieren agrupar.
- Nivel de endeudamiento e historial crediticio.
- Documentación que permita acreditar la situación económica y financiera.
- Garantías disponibles, cuando el tipo de operación las requiera.
La existencia de ingresos o de una garantía no implica por sí sola la aprobación de la financiación. La entidad debe estudiar la viabilidad de la operación y la capacidad del solicitante para asumir las nuevas obligaciones de pago.
👉 Puedes consultar con más detalle los requisitos para reunificar deudas según se trate de particulares, autónomos o empresas.
Errores frecuentes al reunificar deudas
Antes de contratar una reunificación conviene evitar algunos errores que pueden hacer que la operación resulte menos favorable de lo esperado:
- Fijarse únicamente en la cuota mensual. Una cuota más baja no significa necesariamente que la financiación sea más barata.
- No calcular el coste total. Es importante valorar cuánto se terminará pagando teniendo en cuenta intereses, plazo, gastos y posibles comisiones.
- No comparar las condiciones de la nueva financiación. El tipo de interés, el plazo y las garantías pueden cambiar considerablemente el resultado de la operación.
- No valorar alternativas. Dependiendo de la situación, pueden existir otras formas de reorganizar las deudas que convenga analizar antes de decidir.
- No facilitar información completa sobre la situación financiera. Para estudiar correctamente la viabilidad es necesario conocer las deudas, ingresos, gastos y compromisos existentes.
- Aceptar una operación sin comprender sus condiciones. Antes de formalizarla deben quedar claros la cuota, el plazo, el coste total, los gastos y las consecuencias de las garantías aportadas.
Alternativas a la reunificación de deudas
La reunificación no es la única opción para reorganizar una situación de endeudamiento. Dependiendo del tipo de deuda, la capacidad de pago y la situación económica, pueden existir otras alternativas que conviene valorar:
Ley de Segunda Oportunidad. Para personas físicas en determinadas situaciones de insolvencia existe un procedimiento legal que puede permitir la exoneración de parte de las deudas, siempre que se cumplan los requisitos establecidos legalmente.
Negociación con las entidades acreedoras. En determinados casos puede estudiarse la modificación de las condiciones de una financiación existente.
Refinanciación de una deuda concreta. Puede resultar más adecuado modificar o sustituir una financiación específica en lugar de agrupar todas las deudas.
Reestructuración de pagos. Algunas situaciones pueden abordarse modificando plazos o condiciones de las obligaciones existentes.
La alternativa adecuada dependerá de la situación concreta. Antes de contratar nueva financiación conviene comparar sus costes y consecuencias con las demás opciones disponibles.
La denominada Ley de Segunda Oportunidad permite que determinadas personas físicas en situación de insolvencia puedan solicitar la exoneración del pasivo insatisfecho en los términos previstos por la legislación concursal. El Boletín Oficial del Estado (BOE) recoge los requisitos, límites y deudas que pueden quedar excluidas de la exoneración.
Preguntas frecuentes sobre reunificación de deudas
¿Cuánto tarda una reunificación de deudas?
El plazo depende del tipo de operación, la documentación necesaria y el tiempo de estudio y aprobación por parte de las entidades. Las operaciones con garantía hipotecaria pueden requerir trámites adicionales, como la valoración del inmueble y la formalización correspondiente.
¿Siempre se paga menos al reunificar deudas?
No necesariamente. Una reunificación puede reducir la cuota mensual, pero eso no significa que se reduzca el coste total de la financiación.
Si para conseguir una cuota menor se amplía el plazo de devolución, pueden aumentar los intereses y otros costes asociados. Por eso es importante comparar cuota, plazo, tipo de interés, gastos y coste total antes de decidir.
¿Se pueden reunificar deudas sin nómina?
No disponer de una nómina no excluye necesariamente la posibilidad de estudiar una reunificación. Autónomos, empresarios u otras personas con ingresos demostrables pueden acreditar su capacidad de pago mediante la documentación correspondiente.
La viabilidad dependerá de los ingresos, las deudas existentes, la capacidad de pago, las garantías cuando sean necesarias y los criterios de la entidad financiadora.
¿Es mejor un banco o la financiación privada para reunificar deudas?
Depende de las características de la operación y del perfil del solicitante. La financiación bancaria y la financiación mediante capital privado tienen condiciones, criterios de concesión, costes y riesgos diferentes.
El capital privado puede estudiarse en determinadas operaciones que no encajan en la financiación bancaria convencional, pero no significa que sea siempre una opción más adecuada o más económica.
Antes de decidir conviene comparar las condiciones y el coste total de las alternativas disponibles.
¿Qué consulta una entidad antes de aprobar una reunificación de deudas?
La entidad puede analizar los ingresos, gastos, deudas existentes, capacidad de pago, historial crediticio y garantías, dependiendo del tipo de financiación. Para estudiar el endeudamiento también puede consultar información de la CIRBE y otras fuentes de información crediticia.
Gesfinan: especialistas en reunificación de deudas
En Gesfinan analizamos cada caso de forma individual para estudiar la viabilidad de una reunificación de deudas y valorar las opciones de financiación que puedan adaptarse a la situación del solicitante.
Gesfinan cuenta con más de 15 años de experiencia en intermediación financiera y está inscrita en los registros correspondientes para el ejercicio de su actividad.
- Estudio inicial gratuito.
- Análisis personalizado de la operación.
- Sin compromiso.
- Sin cobros anticipados por el estudio de viabilidad.
👉 Solicita un estudio gratuito de viabilidad para conocer si una reunificación de deudas puede adaptarse a tu situación.
Estudio de Viabilidad Gratis
¡No cobramos sin resultados!
Realizamos un estudio inicial gratuito para valorar tu situación financiera y analizar si la operación puede resultar viable.
Si existen opciones de financiación, estudiaremos las condiciones disponibles antes de que tomes una decisión.
El estudio inicial no implica la aprobación de la financiación, que estará sujeta al análisis y a los criterios de la entidad financiadora.
Envíanos un WhatsApp
Llámanos por Teléfono