¿Por qué pueden denegar una reunificación de deudas? Qué analizan las entidades financieras
Solicitar una reunificación de deudas no significa que la operación vaya a ser aprobada. Agrupar préstamos, tarjetas u otras deudas mediante una nueva financiación requiere estudiar previamente si la operación es viable y si el solicitante podrá asumir las nuevas condiciones de pago.
Para realizar esta evaluación pueden analizarse factores como los ingresos, las deudas existentes, otros compromisos financieros, la situación económica del solicitante y, cuando corresponda, las garantías aportadas.
También puede resultar relevante la información disponible en la Central de Información de Riesgos del Banco de España (CIRBE) y, según el tipo de financiación, la información procedente de sistemas privados de información crediticia.
Por tanto, una reunificación puede ser denegada aunque actualmente se estén pagando las cuotas de los préstamos. La decisión depende del análisis conjunto de la solvencia, la capacidad de pago, las características de la operación y los criterios de riesgo de la entidad financiadora.
En Gesfinan podemos realizar un estudio previo de viabilidad y actuar como intermediarios en la búsqueda de alternativas de financiación. La aprobación de la operación corresponde, en todo caso, a la entidad financiadora.
¿Qué analiza una entidad antes de aprobar una reunificación de deudas?
No existe un único requisito que determine automáticamente si una reunificación de deudas será aprobada.
La evaluación dependerá del tipo de financiación y de las circunstancias particulares de cada operación. En determinados contratos de crédito, además, la normativa establece la obligación de evaluar la solvencia del potencial prestatario antes de conceder la financiación.
Entre los factores que pueden formar parte del análisis se encuentran:
- Los ingresos actuales y su procedencia.
- La estabilidad y previsibilidad de esos ingresos.
- Los préstamos, créditos y otras obligaciones existentes.
- Los gastos y compromisos económicos ya asumidos.
- La capacidad para afrontar la nueva cuota.
- El historial crediticio.
- La información disponible en CIRBE.
- La existencia de incidencias de pago.
- Las garantías aportadas cuando sean necesarias.
- El importe, plazo y condiciones de la nueva financiación.
En los préstamos inmobiliarios, la Ley 5/2019, reguladora de los contratos de crédito inmobiliario establece la necesidad de evaluar en profundidad la solvencia del potencial prestatario antes de celebrar el contrato.
Si quieres conocer con más detalle qué suele exigirse según el perfil del solicitante, puedes consultar nuestra guía sobre requisitos para reunificar deudas.
Principales motivos por los que pueden denegar una reunificación de deudas
Una denegación no tiene por qué responder a una única causa. En muchas ocasiones es el resultado de valorar conjuntamente diferentes factores.
1. La capacidad de pago puede resultar insuficiente
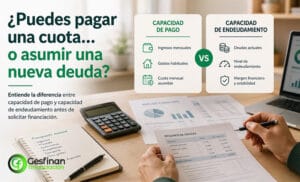
Uno de los aspectos fundamentales es determinar si los ingresos disponibles permiten asumir de forma sostenible la nueva financiación.
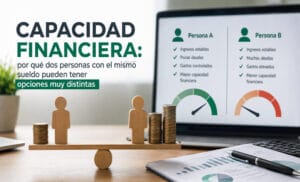
No basta con comprobar que existe una fuente de ingresos. También pueden valorarse su estabilidad, los gastos habituales y el resto de obligaciones económicas existentes.
Una nueva cuota aparentemente más baja tampoco convierte automáticamente una operación en viable.
La reunificación puede reducir la cantidad pagada mensualmente al ampliar el plazo de devolución, pero un plazo mayor puede incrementar el coste total de la financiación. Por eso deben analizarse conjuntamente cuota, plazo, intereses, gastos y coste total.
El Banco de España explica las consecuencias que deben valorarse antes de reunificar deudas y recuerda la importancia de realizar los cálculos antes de contratar la nueva financiación.
2. Existe un nivel de endeudamiento elevado
Tener varios préstamos no implica necesariamente que una nueva financiación vaya a ser rechazada. Sin embargo, las obligaciones ya asumidas forman parte del análisis de solvencia.
La entidad necesita conocer qué compromisos económicos existen antes de decidir si el solicitante puede asumir uno nuevo.
Esto resulta especialmente relevante cuando se acumulan diferentes productos:
- préstamos personales;
- tarjetas de crédito;
- financiación de vehículos;
- líneas de crédito;
- hipotecas;
- avales;
- otras operaciones de financiación.
Por tanto, incluso cuando todas las cuotas estén al corriente de pago, el conjunto de obligaciones puede influir en la valoración del riesgo.
Si existen dudas sobre qué obligaciones pueden formar parte de una operación, Gesfinan dispone de una guía específica sobre qué deudas se pueden reunificar.
¿Qué papel tiene la CIRBE en una reunificación de deudas?
La CIRBE (Central de Información de Riesgos del Banco de España) recoge información sobre determinados préstamos, créditos, avales y garantías que las entidades declarantes mantienen con sus clientes.
Su finalidad no es indicar simplemente si alguien paga o no sus deudas.
La información de CIRBE permite conocer determinadas obligaciones financieras existentes y puede ser utilizada por las entidades para valorar el riesgo asociado a una nueva operación.
Por eso puede constituir una fuente relevante durante el estudio de una reunificación de deudas.
Una persona física o jurídica también puede solicitar gratuitamente al Banco de España su propio informe de riesgos.
Puedes consultar directamente la información oficial del Banco de España sobre la CIRBE y los informes de riesgos.
¿CIRBE es un registro de morosos?
No. CIRBE no es un registro de morosos.
Esta diferencia es especialmente importante.
Una persona puede aparecer en CIRBE simplemente porque mantiene préstamos, créditos, avales o garantías declarados por las entidades, aunque esté cumpliendo correctamente sus pagos.
Los sistemas privados de información sobre impagos tienen una naturaleza diferente y recogen información relacionada con obligaciones de pago incumplidas cuando se cumplen los requisitos legales correspondientes.
Por tanto:
Aparecer en CIRBE no significa ser moroso.
Confundir ambos conceptos puede llevar a interpretar incorrectamente la situación financiera de una persona.
3. Existen incidencias de pago o información crediticia desfavorable
Cuando existen impagos, la obtención de nueva financiación puede resultar más difícil.
Las entidades pueden consultar información relevante para evaluar el riesgo antes de conceder financiación. La existencia de una incidencia no significa que todas las entidades vayan a tomar exactamente la misma decisión, pero sí puede influir en el estudio de la operación.
En este punto conviene diferenciar siempre entre:
CIRBE: información sobre determinados riesgos financieros.
Registros privados de impagados: información relacionada con incumplimientos de pago.
Son conceptos diferentes y deben analizarse por separado.
4. Los ingresos pueden no ofrecer suficiente estabilidad
La cantidad ingresada no es el único elemento relevante.
También puede analizarse la estabilidad y previsibilidad de los ingresos durante el periodo en el que deberá devolverse la financiación.
Por eso el estudio puede variar considerablemente dependiendo de la situación del solicitante.
Una persona asalariada, un autónomo, un pensionista o una empresa pueden acreditar su capacidad económica mediante documentación diferente.
Ser autónomo, por ejemplo, no impide por sí mismo acceder a una reunificación de deudas. Será necesario estudiar los ingresos, la actividad económica, las obligaciones existentes y el resto de circunstancias de la operación.
5. La nueva operación puede no resultar sostenible
El objetivo de una reunificación suele ser reorganizar varias obligaciones financieras y obtener una estructura de pagos más manejable.
Pero reducir la cuota mensual no debería analizarse de forma aislada.
Hay que valorar:
- el nuevo plazo de devolución;
- el tipo de interés;
- los gastos asociados;
- las posibles cancelaciones de las financiaciones anteriores;
- las garantías exigidas;
- el importe total que terminará pagándose.
El Banco de España advierte de la importancia de calcular las consecuencias de una reunificación antes de firmarla.
Una cuota mensual inferior puede proporcionar mayor margen financiero, pero si se consigue mediante un plazo considerablemente más largo, el coste total puede aumentar.
Para entender el proceso completo, desde el análisis inicial hasta la formalización de la nueva operación, puedes consultar nuestra guía sobre cómo funciona la reunificación de deudas.
6. La garantía aportada no garantiza la aprobación
Cuando se estudia una reunificación de deudas con hipoteca, disponer de una vivienda u otro inmueble puede ampliar las alternativas disponibles, pero tener una propiedad no garantiza que la financiación vaya a ser concedida.
La entidad debe analizar también la capacidad del prestatario para cumplir las obligaciones derivadas del préstamo.
En operaciones inmobiliarias, la normativa establece una evaluación de solvencia que tiene en cuenta diferentes factores económicos y financieros.
La garantía constituye una parte de la operación, pero no sustituye el análisis de la capacidad de pago.
Cuando no se aporta un inmueble como garantía, el estudio de una reunificación de deudas sin hipoteca presenta características diferentes y la viabilidad dependerá igualmente del perfil financiero y de los criterios de la entidad.
7. Puede faltar información o documentación para evaluar la operación
Para determinar la viabilidad es necesario disponer de información suficiente sobre la situación económica del solicitante.
La documentación concreta dependerá del tipo de operación y del perfil de quien solicita la financiación, pero puede ser necesario acreditar cuestiones relacionadas con:
- identidad;
- ingresos;
- situación laboral o profesional;
- préstamos y deudas existentes;
- recibos o cuotas pendientes;
- información fiscal;
- inmuebles y garantías, cuando corresponda.
En los préstamos inmobiliarios, la Ley 5/2019 establece además que debe facilitarse la información necesaria para poder realizar adecuadamente la evaluación de solvencia.
No existe, por tanto, una lista universal de documentos válida para todas las reunificaciones.
En nuestra guía de documentación necesaria para reunificar deudas explicamos qué información puede solicitarse según se trate de asalariados, autónomos, pensionistas o empresas.
¿Pueden denegar una reunificación aunque no tengas impagos?
Sí.
No tener impagos es un elemento favorable, pero no determina por sí solo la aprobación.
Puede ocurrir que una persona esté pagando correctamente todos sus préstamos y, sin embargo, la entidad considere que asumir una nueva financiación supone un nivel de riesgo que no encaja en sus criterios.
Esto puede suceder, por ejemplo, por la combinación de las obligaciones existentes, los ingresos disponibles, los gastos habituales, la estabilidad económica o las características de la operación solicitada.
Por eso es importante diferenciar entre estar al corriente de pago y tener capacidad suficiente para asumir una nueva financiación.
¿Pueden denegar una reunificación teniendo vivienda?
Sí. Tener una vivienda no garantiza la aprobación de una reunificación de deudas.
En las operaciones con garantía hipotecaria deben analizarse tanto las características del inmueble y de la garantía como la situación económica del solicitante.
La capacidad para devolver la financiación continúa siendo un elemento esencial.
Esto evita interpretar la vivienda como una garantía automática de concesión.
¿Pueden denegar una reunificación por aparecer en CIRBE?
El simple hecho de aparecer en CIRBE no significa que una operación tenga que ser rechazada.
Muchas personas con préstamos o créditos aparecen en CIRBE.
Lo relevante para el estudio es la información financiera que refleja y cómo se relaciona con el resto de circunstancias del solicitante y de la operación.
Por eso CIRBE debe entenderse como una fuente de información sobre riesgos financieros, no como una lista de personas a las que no puede concederse financiación.
¿Qué ocurre si estoy en ASNEF u otro registro de impagados?
La existencia de una incidencia de pago puede dificultar el acceso a nueva financiación, pero debe analizarse cada situación individualmente.
La deuda que originó la inclusión, su importe, su situación actual, el resto de obligaciones financieras, los ingresos y el tipo de operación solicitada pueden formar parte del estudio.
Por ello, estar incluido en un registro de impagados no debería abordarse mediante promesas generales de aprobación.
La viabilidad dependerá de las circunstancias concretas y de los criterios de la entidad que estudie la financiación.
¿Qué puedo hacer si me han denegado una reunificación de deudas?
Una denegación no significa necesariamente que la solución sea solicitar inmediatamente financiación en numerosas entidades.
Antes de hacerlo conviene entender por qué la operación no ha resultado viable.
Puede ser útil revisar:
- las deudas actualmente existentes;
- la información que aparece en CIRBE;
- posibles incidencias de pago;
- los ingresos y gastos;
- la documentación aportada;
- el importe que se pretende financiar;
- el plazo solicitado;
- las garantías disponibles, cuando proceda.
Con esa información puede valorarse si existe otra estructura de financiación razonable o si resulta más adecuado estudiar alternativas diferentes.
El objetivo no debería ser obtener financiación a cualquier precio, sino encontrar una solución que pueda mantenerse en el tiempo.
¿Qué alternativas existen si una reunificación no es viable?
La respuesta dependerá de la situación financiera concreta.
En algunos casos puede estudiarse una estructura diferente de financiación. En otros puede ser preferible negociar determinadas deudas, revisar gastos y obligaciones o analizar otras soluciones legales y financieras.
Cuando existe una situación de insolvencia que no puede resolverse razonablemente mediante nueva financiación, también puede ser conveniente obtener asesoramiento profesional sobre las alternativas legalmente disponibles.
Reunificar deudas no es la solución adecuada para todas las situaciones.
Antes de contratar nueva financiación debe analizarse si realmente mejora la situación económica global y no únicamente la cuota del mes siguiente.
¿Cómo estudia Gesfinan la viabilidad de una reunificación?
En Gesfinan realizamos un estudio previo de la situación financiera para determinar qué alternativas pueden tener sentido en cada caso.
El análisis puede incluir los ingresos disponibles, las deudas existentes, las cuotas actuales, la información financiera relevante, las posibles garantías y las características de la financiación que se pretende obtener.
A partir de esta información puede estudiarse si existe una alternativa de reunificación adecuada al perfil del solicitante.
Gesfinan actúa como intermediario, por lo que el estudio previo no supone una aprobación de la financiación ni garantiza su concesión.
La decisión final corresponde siempre a la entidad financiadora.
Preguntas frecuentes sobre la denegación de una reunificación de deudas
¿Por qué un banco puede rechazar una reunificación de deudas?
Porque debe valorar la solvencia y el riesgo de la operación. Pueden influir los ingresos, las obligaciones financieras existentes, los gastos, la estabilidad económica, el historial crediticio, las garantías cuando correspondan y las características de la nueva financiación.
¿Tener muchas deudas significa que me denegarán la reunificación?
No necesariamente. El número de deudas no determina por sí solo el resultado. Deben analizarse conjuntamente los importes pendientes, las cuotas, los ingresos, los gastos y la capacidad para asumir la nueva financiación.
¿Puedo reunificar deudas si soy autónomo?
Ser autónomo no impide por sí mismo solicitar una reunificación. La viabilidad dependerá, entre otros factores, de la situación económica, los ingresos acreditables, las obligaciones existentes y las características de la operación.
¿Estar en CIRBE significa que tengo deudas impagadas?
No. CIRBE recoge información sobre determinados préstamos, créditos, avales y garantías. No es un registro de morosos y pueden aparecer operaciones que se están pagando con normalidad.
¿Puedo pedir mi informe CIRBE antes de solicitar una reunificación?
Sí. Las personas físicas y jurídicas pueden solicitar al Banco de España la información registrada a su nombre en CIRBE.
¿Una vivienda garantiza que me concedan la reunificación?
No. Una vivienda puede servir como garantía en determinadas operaciones, pero la entidad debe evaluar también la capacidad del solicitante para devolver la financiación.
¿Una cuota más baja significa que la reunificación es más barata?
No necesariamente. Una cuota inferior puede conseguirse ampliando el plazo de devolución, lo que puede incrementar el coste total. Es necesario comparar cuota, plazo, intereses, gastos y cantidad total a pagar.
¿Gesfinan decide si se aprueba la reunificación?
No. Gesfinan puede estudiar la viabilidad de la operación y actuar como intermediario en la búsqueda de alternativas. La aprobación corresponde a la entidad financiadora.
Antes de solicitar una reunificación, analiza la viabilidad
Una reunificación de deudas puede ayudar a reorganizar diferentes obligaciones financieras y reducir la presión de varias cuotas mensuales, pero debe estudiarse teniendo en cuenta sus consecuencias a medio y largo plazo.
La pregunta no debería ser únicamente “¿puedo conseguir una cuota más baja?”, sino también:
¿puedo mantener esta nueva financiación y cuál será su coste total?
Conocer las deudas existentes, revisar CIRBE, acreditar correctamente los ingresos y estudiar la capacidad de pago permite realizar una valoración mucho más realista antes de iniciar una operación.
En Gesfinan contamos con más de 17 años de experiencia en intermediación financiera y realizamos un estudio inicial gratuito, sin cobros anticipados por analizar la viabilidad de la operación.
Cada caso se estudia individualmente y la concesión de financiación queda sujeta a la evaluación y aprobación de la entidad financiadora.